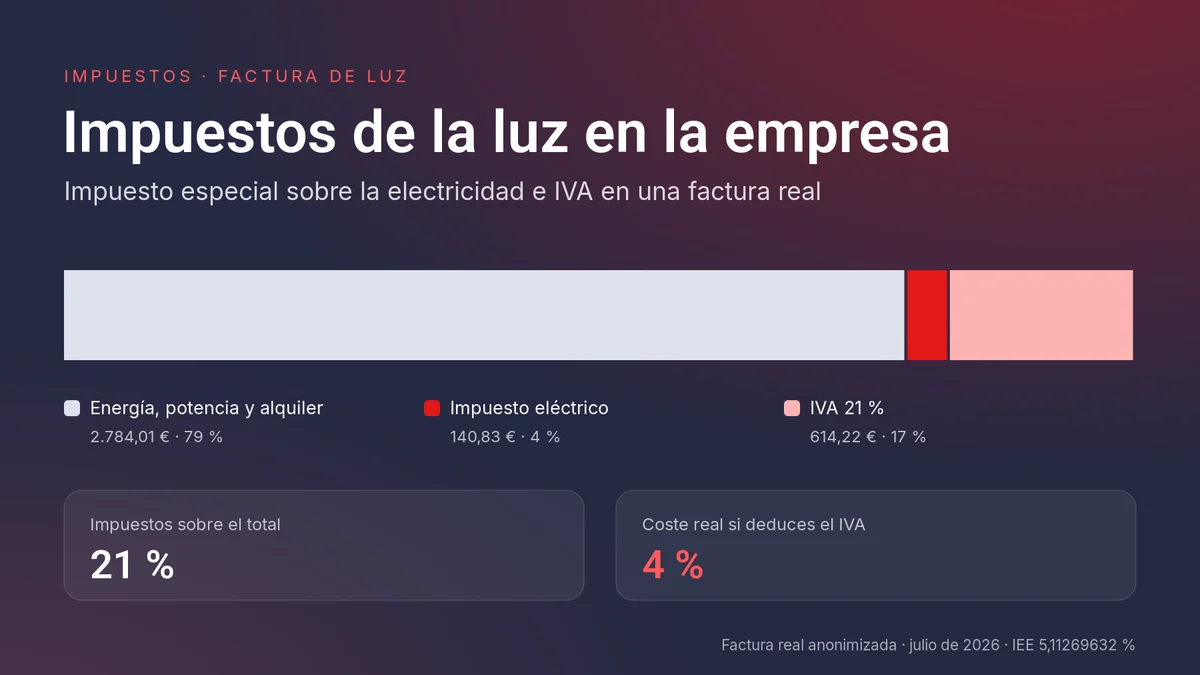
La factura de luz de una empresa lleva dos impuestos: el Impuesto Especial sobre la Electricidad, al 5,11269632 %, y el IVA, al 21 %. Juntos suman alrededor del 21 % del total. Pero solo el impuesto eléctrico es un coste real: el IVA lo recupera la empresa que puede deducirlo. Los tipos están en la Ley 38/1992 y la Ley 37/1992.
En este artículo verás cómo se calcula cada uno, qué rebajas ha habido en 2026 y cuánto pesan en dos facturas reales de pymes con tarifa 3.0TD.
Datos clave
Tipo general del impuesto especial sobre la electricidad, vigente en octubre de 2026.
Tipo rebajado del 22 de marzo al 31 de mayo de 2026 (RDL 7/2026).
IVA de la luz para empresas, deducible si la actividad está sujeta a IVA.
De la factura es coste fiscal real para una empresa que deduce el IVA: el impuesto eléctrico.
Qué impuestos lleva la factura de la luz de una empresa
| Impuesto | Tipo en octubre de 2026 | Sobre qué se calcula | ¿Es coste para la empresa? |
|---|---|---|---|
| Impuesto Especial sobre la Electricidad (IEE) | 5,11269632 %, con un mínimo de 0,5 o 1 € por MWh | Potencia, energía, excesos, reactiva y bono social | Sí |
| IVA | 21 % | Todo lo anterior, más el IEE y el alquiler del contador | No, si tu actividad permite deducirlo |
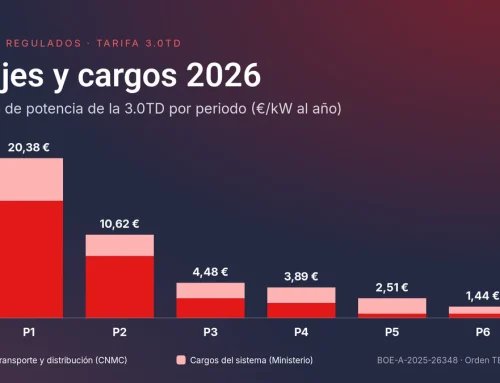
El alquiler del contador no es un impuesto, aunque aparezca al final de la factura. Tampoco lo son los peajes y los cargos del sistema: son precios regulados que van dentro del término de potencia y del de energía. Los explicamos en peajes y cargos de la 3.0TD en 2026.
Impuesto especial sobre la electricidad: tipo, base y mínimos
El IEE se cobra al 5,11269632 % sobre el importe del suministro eléctrico. Lo fija el artículo 99 de la Ley 38/1992. La base es la misma que tendría el IVA para el suministro, sin contar el propio impuesto (artículo 97). En la práctica, se aplica a la potencia, la energía, los excesos, la reactiva y la financiación del bono social. El alquiler del contador queda fuera, como se ve en cualquier factura.
La ley fija además un importe mínimo por cada megavatio hora (MWh) consumido:
- 0,5 € por MWh en usos industriales: los suministros en alta tensión o en plantas e instalaciones industriales, y los de baja tensión para riego agrícola.
- 1 € por MWh en el resto de usos, como oficinas, comercios u hostelería.
Con el tipo general, el mínimo casi nunca se aplica. Una pyme que consume 4.225 kWh al mes (4,225 MWh) tendría un mínimo de 4,23 €. Su impuesto real fue de 31,42 €.
Reducción del 85 % para algunas industrias
El artículo 98 permite reducir un 85 % la base del impuesto en la electricidad que se destina a ciertos usos, si se cumplen los requisitos que fija el reglamento:
- reducción química y procesos electrolíticos;
- procesos mineralógicos y metalúrgicos;
- industrias en las que la electricidad supera el 50 % del coste del producto;
- riegos agrícolas;
- industrias cuyo consumo eléctrico es al menos el 5 % del valor de su producción.
Si tu empresa encaja en alguno, revisa si la reducción se aplica en tu factura. No se aplica sola.
El impuesto eléctrico en 2026: rebajas temporales
En 2026 no hay un impuesto nuevo en la luz: lo que ha cambiado es el tipo del IEE durante algunos meses. El Gobierno lo ha rebajado de forma temporal al 0,5 % en tres reales decretos-ley:
| Norma | Periodo | Tipo del IEE |
|---|---|---|
| Real Decreto-ley 7/2026, art. 40 | Del 22 de marzo al 31 de mayo de 2026 (en junio no llegó a aplicarse, según el Real Decreto-ley 18/2026) | 0,5 % |
| Real Decreto-ley 18/2026, arts. 12 y 13 | Agosto y septiembre de 2026 | 0,5 % solo si el IPC de la electricidad de junio o julio subía más de un 15 % |
| Real Decreto-ley 25/2026, arts. 20 y 21 | Noviembre y diciembre de 2026 | 0,5 % solo si el IPC de la electricidad de septiembre u octubre sube más de un 15 % |
Fuera de esos periodos se aplica el tipo general. En octubre de 2026 es el 5,11269632 %. Las dos facturas reales de julio y agosto de 2026 que usamos en este artículo aplican también el tipo general.
Con el tipo reducido, el mínimo por MWh gana peso. Para la pyme de 4.225 kWh, el 0,5 % daría 3,07 €. Si su uso no es industrial, pagaría el mínimo de 1 € por MWh: 4,23 €.
IVA de la luz para empresas: 21 % y deducible
El IVA de la luz para una empresa es del 21 %, el tipo general del artículo 90 de la Ley 37/1992. Se aplica sobre todo el importe de la factura: potencia, energía, penalizaciones, bono social, el propio impuesto eléctrico y el alquiler del contador.
Las rebajas del IVA de la luz de 2026 al 10 % solo afectan a los contratos de hasta 10 kW y a los consumidores vulnerables severos. Una empresa con tarifa 3.0TD tiene más de 15 kW contratados, así que siempre paga el 21 %.
La diferencia con un hogar es que la empresa puede deducir ese IVA (artículo 92). Lo recupera en su declaración trimestral, igual que el IVA de cualquier otra compra. Hay excepciones: las actividades exentas de IVA, como las sanitarias o la enseñanza, no lo pueden deducir y para ellas sí es un coste.
En Canarias no se aplica el IVA (artículo 3 de la Ley 37/1992): la factura lleva el impuesto canario, el IGIC. El tipo lo fija la normativa canaria.
Cuánto de la factura de la luz son impuestos: dos facturas reales
Hemos revisado dos facturas 3.0TD de este verano de pymes que nos pidieron un estudio. Estos son sus impuestos:
| Concepto | Pyme A, julio de 2026 | Pyme B, agosto de 2026 |
|---|---|---|
| Base del impuesto eléctrico | 2.754,48 € | 614,51 € |
| Impuesto eléctrico (5,11269632 %) | 140,83 € | 31,42 € |
| Alquiler del contador | 29,53 € | 1,89 € |
| Base del IVA | 2.924,84 € | 647,82 € |
| IVA (21 %) | 614,22 € | 136,04 € |
| Total factura | 3.539,06 € | 783,86 € |
| Impuestos sobre el total | 21,3 % | 21,4 % |
| Impuesto eléctrico sobre el total | 4,0 % | 4,0 % |
De cada 100 € de factura, unos 21 son impuestos, pero para una empresa que deduce el IVA solo unos 4 son coste real. Es el impuesto eléctrico. Si la Pyme A hubiera tenido el tipo del 0,5 % en julio, habría pagado 13,77 € de impuesto eléctrico en lugar de 140,83 €: 127,06 € menos ese mes.
Por eso, para comparar ofertas o calcular el coste de la luz en tu negocio, usa siempre los importes sin IVA. El IVA no cambia entre comercializadoras y lo recuperas.
Qué revisar en los impuestos de tu factura
✓Tipo del impuesto eléctrico: 5,11269632 % salvo en los meses de rebaja. Si ves el 0,5 % en un mes sin rebaja, pregunta a tu comercializadora.
✓Base del impuesto eléctrico: no debe incluir el alquiler del contador.
✓IVA: 21 % sobre la base total, incluido el impuesto eléctrico.
✓Reducción del 85 %: si tu actividad industrial encaja, comprueba que se aplica.
✓Lo que no es impuesto: peajes, cargos y bono social son costes regulados. Se revisan en cómo leer una factura 3.0TD.
Los impuestos no se negocian. Lo que sí baja la factura es el precio de la energía, las potencias contratadas y las penalizaciones. Y al bajar la base, bajan también el impuesto eléctrico y el IVA.
Dudas sobre los impuestos de la luz
¿Cuál es el IVA de la luz para empresas?
El 21 %, el tipo general. Las rebajas al 10 % de 2026 solo se aplican a contratos de hasta 10 kW, así que no afectan a la tarifa 3.0TD. La empresa puede deducirlo si su actividad no está exenta de IVA.
¿Qué es el impuesto especial sobre la electricidad?
Es un impuesto estatal sobre el suministro eléctrico. Se cobra al 5,11269632 % sobre la potencia, la energía, las penalizaciones y el bono social, con un mínimo de 0,5 € por MWh en usos industriales y de 1 € por MWh en el resto.
¿Hay un nuevo impuesto de la luz en 2026?
No. En 2026 el Gobierno ha rebajado temporalmente el impuesto eléctrico al 0,5 % entre el 22 de marzo y el 31 de mayo, y lo puede volver a rebajar en algunos meses si el precio de la electricidad sube más de un 15 % interanual.
¿Puede una empresa deducirse el IVA de la luz?
Sí, como el de cualquier otro gasto de su actividad, en la declaración del IVA. No pueden hacerlo las actividades exentas, como las sanitarias o la enseñanza.
¿Cuánto de la factura de la luz son impuestos?
En una factura 3.0TD, alrededor del 21 % del total. Si la empresa deduce el IVA, el coste fiscal real es el impuesto eléctrico: cerca del 4 % de la factura.
Fuentes
- Ley 38/1992, de Impuestos Especiales, arts. 97 (base imponible), 98 (reducción del 85 %) y 99 (tipo del 5,11269632 % y mínimos por MWh)
- Real Decreto-ley 7/2026, art. 40: impuesto eléctrico al 0,5 % hasta el 30 de junio de 2026
- Real Decreto-ley 18/2026, arts. 12 y 13: rebaja condicionada en agosto y septiembre de 2026
- Real Decreto-ley 25/2026, arts. 20 y 21: rebaja condicionada en noviembre y diciembre de 2026
- Ley 37/1992, del IVA, arts. 3 (Canarias), 90 (tipo general) y 92 (deducción)
- Facturas reales de julio y agosto de 2026 de pymes que nos pidieron un estudio, anonimizadas