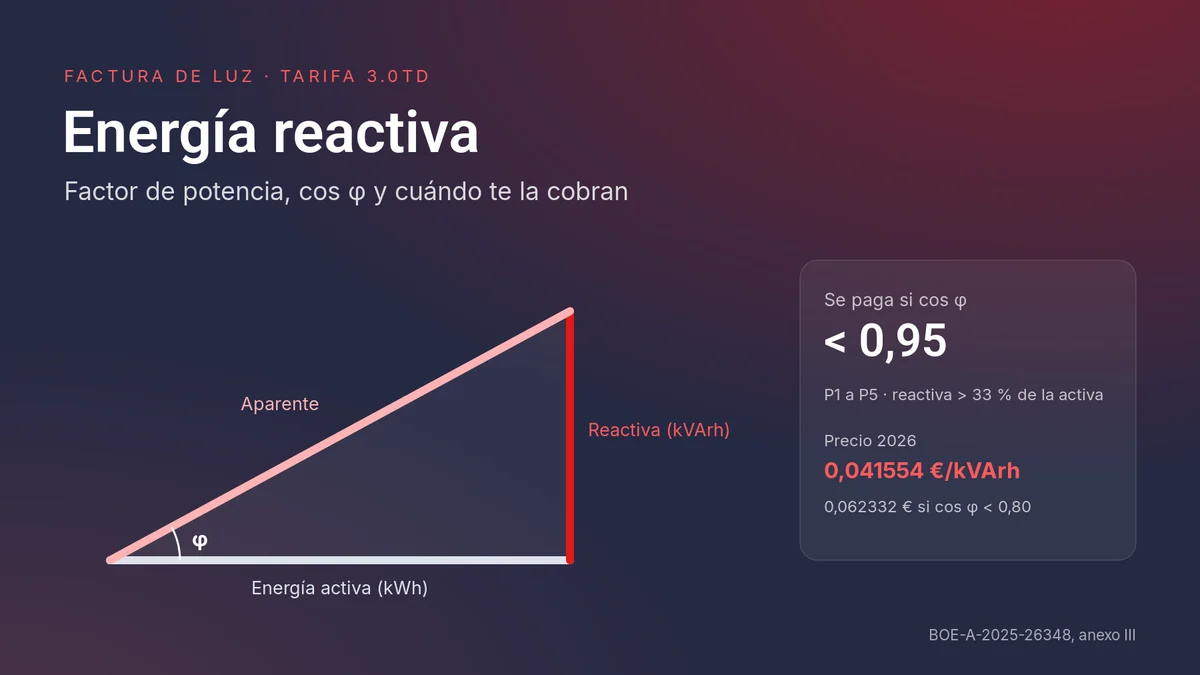
En la tarifa 3.0TD te cobran energía reactiva cuando, en un periodo de P1 a P5, supera el 33 % de la energía activa, es decir, cuando el factor de potencia baja de 0,95. En 2026 cuesta 0,041554 €/kVArh, o 0,062332 €/kVArh si el factor baja de 0,80. Lo fija la CNMC en la resolución de peajes de 2026.
Es una de las pocas líneas de la factura que puede desaparecer del todo. No depende del precio que negocies ni de la comercializadora: depende de tu instalación.
Datos clave
Por debajo de ese factor de potencia, la reactiva se paga en P1 a P5.
Se factura solo la reactiva que supera el 33 % de la energía activa de cada periodo.
Precio por kVArh en 2026 con cos φ entre 0,80 y 0,95; 0,062332 € si baja de 0,80.
Lo que pagaba de reactiva una pyme real en agosto de 2026: unos 246 € al año evitables.
Qué es la energía reactiva y en qué se diferencia de la activa
La energía activa es la que se convierte en trabajo: calor en un horno, frío en una cámara, luz. Es la que mides en kWh y la que pagas en el término de energía.
La energía reactiva es la que necesitan los motores, compresores y transformadores para crear su campo magnético. Va y viene entre tu instalación y la red sin producir trabajo, pero ocupa capacidad de las líneas. Se mide en kVArh y el contador la registra aparte, periodo a periodo.
Los equipos que más reactiva generan en una pyme son:
- Compresores de cámaras frigoríficas, vitrinas y botelleros.
- Climatización y bombas de calor.
- Motores de extracción, ventilación y bombas de agua.
- Ascensores, maquinaria con motor y transformadores.
- Iluminación antigua con reactancias (fluorescentes).
Por eso la reactiva aparece sobre todo en hostelería, comercio con frío industrial, talleres y pequeña industria.
Qué es el factor de potencia y cómo se calcula el cos φ
El factor de potencia, o cos φ (coseno de phi), mide qué parte de la energía que circula por tu instalación es útil. Vale 1 cuando no hay reactiva y baja cuanta más reactiva hay. El anexo III de la resolución de peajes de 2026 lo define así para cada periodo:
cos φ = Ea / √(Ea² + Er²)
Donde Ea es la energía activa del periodo (kWh) y Er la reactiva (kVArh), las dos leídas en tu factura. El resultado se redondea a dos decimales.
La frontera de 0,95 y la del 33 % son la misma regla vista de dos formas: con un cos φ de 0,95, la reactiva es el 33 % de la activa. Por debajo de ese punto empiezas a pagar.
Cuándo te cobran la energía reactiva y cuánto cuesta en 2026
La Circular 3/2020 de la CNMC (artículo 9.5) dice que el término de reactiva se aplica en todos los periodos excepto el P6, siempre que la reactiva supere el 33 % de la activa, y solo sobre ese exceso. No se aplica a los suministros de baja tensión con 15 kW o menos en todos los periodos, es decir, a la 2.0TD.
| cos φ en el periodo (P1 a P5) | Precio 2026 (€/kVArh) |
|---|---|
| 0,95 o más | 0 |
| De 0,80 a menos de 0,95 | 0,041554 |
| Menos de 0,80 | 0,062332 |
En el P6 no se cobra la reactiva inductiva. La reactiva capacitiva (la contraria, la que aparece si una instalación está sobrecompensada) tiene precio 0 en el P6 para 2026. La penalización capacitiva de la Circular solo afecta a suministros de más de 1 kV, no a la 3.0TD.
Recuerda que en cada mes solo se activan tres periodos. Lo explicamos en periodos y horarios de la tarifa 3.0TD.
Dos facturas reales: una paga reactiva y otra no
Hemos revisado las facturas 3.0TD de este verano de dos pymes que nos pidieron un estudio. Las dos tienen reactiva, pero solo una la paga:
| Caso | Periodo | Activa (kWh) | Reactiva (kVArh) | Reactiva / activa | cos φ | Reactiva facturada |
|---|---|---|---|---|---|---|
| Pyme A, julio | P1 | 3.657 | 828 | 23 % | 0,98 | 0 |
| Pyme A, julio | P2 | 3.585 | 644 | 18 % | 0,98 | 0 |
| Pyme B, agosto | P3 | 1.197 | 647 | 54 % | 0,88 | 252 kVArh |
| Pyme B, agosto | P4 | 1.262 | 658 | 52 % | 0,89 | 242 kVArh |
La Pyme A tiene 1.472 kVArh de reactiva en el mes y no paga nada, porque en P1 y P2 se queda por debajo del 33 %. Su factor de potencia es 0,98.
La Pyme B paga 20,53 € de reactiva en agosto. En P3, el 33 % de la activa son 395 kVArh. Midió 647, así que le facturan el exceso: 252 kVArh. En P4, 658 menos 416 da 242 kVArh. En total, 494 kVArh a 0,041554 € = 20,53 €, más el impuesto eléctrico y el IVA. También midió 1.161 kVArh en P6, pero ahí no se cobra.
Si ese importe se repitiera todos los meses, serían unos 246 € al año, sin impuestos. Es el ahorro máximo que puede dar corregir la reactiva en este caso: lo que hoy pagas en esa línea, multiplicado por 12.
Si quieres ver cómo encaja esta línea con el resto de la factura, la explicamos completa en cómo leer una factura 3.0TD.
Batería de condensadores: cómo se elimina la energía reactiva
La corrección de la energía reactiva se hace con una batería de condensadores. Los condensadores producen la reactiva que piden los motores, de modo que esa energía deja de venir de la red. El contador deja de registrarla y el cos φ sube por encima de 0,95.
Hay dos tipos:
- Batería fija: da siempre la misma potencia reactiva. Sirve para un equipo concreto que funciona muchas horas seguidas, como un compresor grande.
- Batería automática: tiene varios escalones y un regulador que conecta los que hacen falta en cada momento. Es la habitual en pymes, porque el consumo cambia a lo largo del día. Evita quedarse corto y también sobrecompensar.
Se instala en el cuadro general y la conecta un instalador electricista autorizado. No cambia nada del contrato con la comercializadora ni con la distribuidora.
Cómo se dimensiona una batería de condensadores
La potencia de la batería se expresa en kVAr y se calcula con esta fórmula:
Q (kVAr) = P (kW) × (tan φ1 − tan φ2)
P es la potencia activa, tan φ1 la situación actual (reactiva entre activa) y tan φ2 la del objetivo. Para llegar a un cos φ de 0,98, tan φ2 vale 0,20.
Con la factura de la Pyme B en P3, como ejemplo orientativo:
- tan φ1 = 647 / 1.197 = 0,54.
- En agosto, el P3 son 189 horas: 21 días laborables por 9 horas de punta. La potencia media en P3 es 1.197 / 189 = 6,3 kW.
- Q = 6,3 × (0,54 − 0,20) = 2,1 kVAr de media.
- Su maxímetro en P3 llegó a 21,9 kW. Con esa punta, Q = 21,9 × 0,34 = 7,4 kVAr.
Una batería automática de unos pocos kVAr cubriría este caso. El tamaño exacto lo debe fijar el instalador con la curva de consumo o con un analizador de redes, no con una sola factura. En instalaciones con mucho frío o maquinaria, la cifra puede ser bastante mayor.
Qué revisar en tu factura para saber si te afecta
✓Busca una línea de "energía reactiva" o "penalización por reactiva" con importe.
✓Mira en qué periodos aparece y si se repite todos los meses.
✓Comprueba la lectura de reactiva de cada periodo (kVArh) y divídela por la activa: por encima de 0,33, pagas.
✓Si la factura ya trae 0 € de reactiva pero la lectura existe, como la Pyme A, no hace falta hacer nada.
✓Si ya tienes batería y vuelves a pagar reactiva, revisa que el regulador y los escalones funcionen.
Dudas sobre la energía reactiva
¿Qué es la energía reactiva en la factura de la luz?
Es la energía que usan motores y compresores para crear su campo magnético y que no produce trabajo útil. Se mide en kVArh y en la tarifa 3.0TD se cobra el exceso cuando supera el 33 % de la energía activa en algún periodo de P1 a P5.
¿Cuánto cuesta la energía reactiva en 2026?
0,041554 €/kVArh si el cos φ está entre 0,80 y 0,95, y 0,062332 €/kVArh si es inferior a 0,80. Con un cos φ de 0,95 o más no se paga nada.
¿Se cobra la energía reactiva en el P6?
No. La reactiva inductiva se factura en P1 a P5. En el P6 la reactiva capacitiva tiene precio 0 en 2026 para la 3.0TD.
¿Se paga energía reactiva en la tarifa 2.0TD?
No. La Circular 3/2020 excluye los suministros de baja tensión con 15 kW o menos en todos los periodos.
¿Cómo se quita la energía reactiva de la factura?
Con una batería de condensadores, normalmente automática, instalada en el cuadro general. Sube el factor de potencia por encima de 0,95 y la línea de reactiva pasa a 0 €.
Fuentes
- Resolución de 18 de diciembre de 2025 de la CNMC, peajes de transporte y distribución para 2026 (BOE-A-2025-26348): anexo III, cálculo del cos φ y precios de la energía reactiva
- Circular 3/2020 de la CNMC (BOE-A-2020-1066): artículo 9.5, facturación de la energía reactiva, y disposición transitoria segunda, energía capacitiva en más de 1 kV
- Facturas reales de julio y agosto de 2026 de dos pymes que nos pidieron un estudio, anonimizadas